Allianz Global Assistance Recognized For Outstanding Public Relations And Marketing Programs At HSMAI 2017 Adrian Awards
Allianz Global Assistance, a leading travel insurance provider, took home a trio of awards during the 61st annual Adrian Awards, presented by The Hospitality Sales and Marketing Association International (HSMAI) in New York City on February 20, 2018. The Adrian Awards honor outstanding marketing programs for the hospitality industry in the areas of advertising, public relations and digital marketing.
Allianz Global Assistance won a silver trophy in the category of Feature Placement Online – Trade Media, a silver trophy for Integrated Marketing Campaign and a bronze trophy for Digital Campaign - Social Media Campaign.
Allianz Global Assistance and its marketing communications agency, Finn Partners, were recognized with a silver award for a Travel Weekly online feature profiling Allianz Global Assistance's Director of Assistance, Kim Seay, and the 56,000 calls that come into the 24/7 hotline, titled "Inside travel insurer Allianz's 'virtual emergency room.'"
Allianz Global Assistance and Finn Partners also received a bronze award for its Family Travel Tips Campaign. Allianz teamed up with TravelingMom.com, a leading network of 85 travel bloggers, to launch an Instagram campaign focused on family travel tips. A follower would post a photo and include a family travel tip along with the #TMOMAllianz hashtag to enter a gift card giveaway contest. The campaign exceeded the original contest parameters, generating 512 Instagram posts – more than double the target goal. As the campaign evolved, it grew to include blog posts, Facebook posts and tweets, resulting in more than 16 million social media impressions.
Allianz Global Assistance also won a silver trophy for its Allianz-Amtrak Co-Brand Campaign for the Integrated Marketing Campaign category.
"I'm thrilled to accept these Adrian Awards and honored to be recognized for the work we do in bringing attention to the importance of travel insurance and raising awareness for Allianz," said Daniel Durazo, director of communications for Allianz Global Assistance USA.
Allianz Global Assistance travel insurance* is offered through most major U.S. airlines, leading travel agents, online travel agencies, other travel suppliers and directly to consumers. For more information on Allianz Global Assistance and the policies offered for travelers, please visit: http://www.allianztravelinsurance.com.
How insurance can protect businesses from sexual harassment claims
Scope and breadth of coverage varies by policy and specific details
Allegations of sexual misconduct in both the private and public sector are dominating headlines. These sexual harassment claims can impact not only a company's reputation but also its bottom line. Marie-France Gelot, senior vice president and insurance and claims counsel in Lockton's Northeast operation, explains that this risk is typically covered under an employment practices liability insurance policy (EPLI) or a hybrid private company directors and officers liability (D&O) policy.
"As with any claim, the specific factual circumstances surrounding the matter will be critical in determining whether coverage is ultimately triggered," Gelot writes in her white paper "Sexual Harassment: Is Your Company Exposed?"
The term sexual harassment is used widely today, but Gelot reminds companies that the Equal Employment Opportunity Commission (EEOC) has a legal definition for this phrase. She outlines the legal procedures for filing a sexual harassment claim under Title VII of the Civil Rights Act and explains specific claim scenarios where the line between insured versus uninsured acts can be confusing.
For example, a customer of a retail chain alleges that he or she was sexually harassed by a store employee while in the store and that he or she suffered damages. This would likely constitute a covered claim under the company's EPLI policy, assuming that policy had third-party coverage. Many, but not all, EPLI policies cover claims brought by third parties, like clients, customers or vendors. Such a policy would provide defense costs coverage and indemnity coverage for the company and employee.
Insurers also look at where the sexual harassment took place and if the employee was acting in the course and scope of their employment. For example an employee alleges that her manager sexually harassed her in a bar on a Saturday evening during a social event. The insurance carrier would undoubtedly question whether the manager was "on the job" during the social event to determine whether coverage applied.
Employers should also be aware of frequent exclusions like the conduct exclusions for intentional acts and the bodily injury exclusion, which may broadly exclude coverage for assault and battery. Since the definition of battery means unwanted or unpermitted touching, this limits sexual harassment coverage to nonphysical sexual harassment only, even if that is not explicitly stated in the policy wording. However, EPLI policies that do exclude bodily injury typically contain an exception for claims alleging emotional distress, mental anguish and humiliation.
Due to the coverage of recent sexual harassment cases, employees and employers are paying more attention to such claims. For now, corporations should examine their own policies to ensure they have the right coverage. Read Gelot's white paper "Sexual Harassment: Is Your Company Exposed?" to understand coverage should such a claim arise.
National Analysis Projects 2019 Premium Hikes of 30 Percent in Some States and Cumulative Increases of 90 Percent or More in the Next Three Years
- Due to ongoing federal uncertainty, premium increases for every state could range between 12 and 32 percent in 2019 with cumulative increases ranging between approximately 35 percent and 90 percent through 2021.
- Due to specific conditions unique to their region, 17 states are at greater risk of experiencing cumulative premium increases of 90 percent or more, and an additional 19 states could be at risk of experiencing hikes of 50 percent or more.
- Several policy actions at both the federal and state level, including reinsurance, could reduce premium increases and help millions of middle-class Americans maintain their coverage and access.
A new analysis finds that every state in the nation is at risk for higher than normal premium increases due to continued policy changes and uncertainty at the federal level. In the absence of any federal action to address the current environment, the report estimates the premium increases across the nation could range between 12 and 32 percent in 2019; and have a cumulative total of between 36 and 94 percent by 2021.
"The challenges to our health care system are threatening to have real consequences for millions of Americans," said Peter V. Lee, executive director of Covered California, the sponsor of the study released today. "The prospect of 30 percent premium increases in 2019 and hikes of over 90 percent over the next three years will threaten the access to coverage for millions of Americans."
The report, "Major Indicators of Individual Market Stability Highlight High Premium Increases for States in Coming Years," (http://hbex.coveredca.com/data-research/library/CoveredCA_High_Premium_Increases_3-8-18.pdf) is a national economic analysis of potential premium increases, state-by-state impacts and estimates of positive effects of federal policies. The report was informed by actuaries at health plans and academics at the University of California Los Angeles, University of California San Diego and Harvard University as well as a review of recent published reports. In addition, Milliman provided actuarial modeling related to the potential impact of instituting a federal state-based invisible high risk pool or reinsurance program. The analysis was sponsored by Covered California as part of its efforts to understand future trends and inform the national policy discussion.
Milliman's complete report related to the potential impact of reinsurance can be found here: http://hbex.coveredca.com/data-research/library/Milliman_Reinsurance_Program_Estimates_2-14-2018.pdf.
The analysis also identifies steps that can be taken to reduce the risks of these significant premium increases. Among the solutions, the report includes an analysis of the positive impact that a federal reinsurance program could have on 2019 if implemented soon.
"We project that a nationwide reinsurance program with annual funding of $15 billion could result in average premium reductions of 16 percent to 18 percent," said Robert Cosway, consulting actuary at Milliman. "Lower premiums would impact both consumers and the amounts that the federal government pays in the form of tax credits. The marginal cost of the reinsurance program would be much lower than $15 billion when you consider the reduction in the cost of the federal government's tax credit payments."
Other policies that could reduce premiums or promote stability include: once again providing direct federal funding for the required cost-sharing reduction subsidies, which help low-income consumers with lower copays and deductibles; increasing spending in federal marketplace states on marketing to promote enrollment among healthier individuals, which yields a very positive return on investment, with the beneficiaries of that investment being federal taxpayers; and state policies to promote enrollment or protect consumers from the potential of new health insurance products that will surprise them with huge gaps in coverage and lead to siphoning off of healthier people from individual markets' risk pool.
In addition to the projected premium increases, the analysis uses key indicators of marketplace stability to assess which states are more or less likely to be at risk of experiencing catastrophic rate changes.
According to the report, every state is at risk of cumulative premium increases of at least 35 percent over the next three years. A total of 17 states could face premium increases that could exceed 90 percent during that time and an additional 19 states could face increases of 50 percent or more due to a variety of factors including: the recent decision to remove the federal penalty for being uninsured; the administration's attempt to introduce new short-term plans that may damage the overall risk mix of consumer pools by siphoning off healthy consumers; and the continued under-investment in federal marketing and outreach.
"Health care is local and the impacts of the changes in federal policy will play out differently across the nation," Lee said, "The conclusion is that there are no 'winners' — rather the range of impacts is from bad to very bad."
While subsidized consumers would be insulated from these increases, which would also increase the amount of financial assistance they receive, unsubsidized consumers would bear the full weight of the higher premiums. A previous Covered California study estimated that 6 million Americans on the individual market, both on- and off-exchange, do not receive subsidies and have a median income of $75,000.
"Lower income Americans will be largely shielded from these price hikes, but the real-world consequences for middle-class Americans who do not receive any financial assistance in the form of tax credits, is that many will be priced out of having health insurance," Lee said.
The analysis, which provides a snapshot and projection for potential premium hikes for every state in the nation is available in an interactive map which can be found here (http://hbex.coveredca.com/data-research/data-viz/individual-market-risks-by-state-2019/).
Mark F. Muething Named President of Great American Insurance Group’s Annuity Operations
Great American Insurance Group is pleased to announce that Mark F. Muething has been named President of its Annuity Group. In addition to this new role, Mr. Muething will continue to serve as Chief Operating Officer and General Counsel for Great American’s Annuity Group.
- Craig Lindner, Co-Chief Executive Officer, American Financial Group, stated, “I am pleased to promote Mark to President of Great American’s Annuity Group, given his outstanding leadership abilities and long tenure within our operations. Mark has been a tremendous partner to me and I look forward to working with him in this new role.”
Mr. Muething joined American Annuity Group, a predecessor company to Great American’s Annuity Group, nearly 25 years ago as Senior Vice President and General Counsel. He was promoted to Executive Vice President in 1999 and in 2012, assumed the role of Chief Operating Officer. In his role as Chief Operating Officer, Mr. Muething oversees the Annuity Distribution, Operations, Information Technology and Legal functions. Prior to joining Great American, Mr. Muething worked as an Associate and Partner at the Cincinnati law firm Keating, Muething & Klekamp.
Mr. Muething is a graduate of the University of Notre Dame, where he earned a Bachelor of Science in Business Administration. He received his Juris Doctor (JD) from the University of Cincinnati College of Law.
Betty Shepherd Named Divisional Senior Vice President at Great American Insurance Group
Great American Insurance Group is pleased to announce the hiring of Betty Shepherd as Divisional Senior Vice President of Cyber Liability. In this role, Ms. Shepherd will oversee the Company’s cyber initiatives and existing cyber underwriting operations. She will also coordinate product management and development for all Great American cyber liability products.
Ms. Shepherd has 28 years of industry experience, including 15 years of extensive experience in both the brokerage and carrier sides of cyber liability coverage. She earned a Bachelor of Arts from St. Francis College.
Starr Companies Announces Maurice R. Greenberg Receives Crain Lifetime Achievement Award
Starr Companies announced today that Maurice R. Greenberg, chairman and chief executive officer, received the Crain Lifetime Achievement Award for outstanding accomplishments in the insurance and risk management sector. The award was presented at the Business Insurance U.S. Insurance Awards on March 8, 2018.
“I am honored to accept this award,” stated Mr. Greenberg. “I have witnessed many changes in the insurance industry and I am grateful for the opportunity to contribute positively to the evolution of this great industry. Thank you to Crain for this recognition.”
“Hank Greenberg is the insurance industry. He’s an incredible leader and innovator. There is no one more deserving of the Crain Lifetime Achievement Award than Mr. Greenberg, and we are incredibly honored to present him with this award,” says Adam Potter, CEO, Business Insurance.
The Crain Lifetime Achievement Award recognizes individuals who have made an outstanding contribution to the risk management and insurance sector over the course of their careers. The award is named in honor of the Crain family, which founded Business Insurance. The late G.D. Crain, the founder of Crain Communications Inc., conceived the idea for the publication and his son, Rance Crain, was the publication’s first editor
ΕΦΚΑ: Οι προϋποθέσεις για έως και 50% μειωμένη ασφαλιστική εισφορά
Όσοι ασφαλισμένοι συμπληρώνουν 40 χρόνια ασφάλισης, με αίτησή τους μπορούν να καταβάλλουν μειωμένη κατά 50% ασφαλιστική εισφορά, παραιτούμενοι από την προσαύξηση της σύνταξής τους ως προς τα επόμενα έτη ασφάλισης, σύμφωνα με τις διατάξεις της παρ. 13 του άρθρου 39 του ν. 4387/2016.
Όπως αναφέρεται σε εγκύκλιο του Ενιαίου Φορέα Κοινωνικής Ασφάλισης (ΕΦΚΑ), ημερομηνία έναρξης ισχύος της νέας διάταξης είναι η 1η Ιανουαρίου 2017. Στην παρούσα ρύθμιση μπορούν να υπαχθούν ασφαλισμένοι που εισφοροδοτούνται με τις διατάξεις του άρθρου 39 του ν. 4387/2016, δηλαδή ελεύθεροι επαγγελματίες και αυτοαπασχολούμενοι υπαγόμενοι στην ασφάλιση των π. φορέων ΟΑΕΕ, ΤΑΝΤΠ, ΕΤΑΑ και ΕΤΑΠ-ΜΜΕ. Οι απασχολούμενοι συνταξιούχοι δεν εμπίπτουν στο πεδίο εφαρμογής της νέας διάταξης.
Προϋποθέσεις υπαγωγής
Τα ανωτέρω πρόσωπα μπορούν να υπαχθούν στην παρούσα ρύθμιση, εφόσον πληρούν αθροιστικά τις πιο κάτω προϋποθέσεις:
- Έχουν συμπληρώσει 40 έτη στον κλάδο κύριας ασφάλισης σε έναν ή διαδοχικά σε περισσότερους του ενός φορείς.
- Έχουν εξοφλήσει τις ασφαλιστικές εισφορές του ανωτέρω χρονικού διαστήματος.
Χρόνοι ασφάλισης
Για τη συμπλήρωση των 40 ετών συνυπολογίζονται οι πιο κάτω χρόνοι ασφάλισης:
- Χρόνος πραγματικής ασφάλισης. Ο χρόνος πραγματικής ασφάλισης, δηλαδή ο χρόνος ασφαλιστέας απασχόλησης ή ιδιότητας στον ΕΦΚΑ ή στους εντασσόμενους στον ΕΦΚΑ φορείς, τομείς, κλάδους και λογαριασμούς, για τον οποίο έχουν καταβληθεί ασφαλιστικές εισφορές στον κλάδο κύριας ασφάλισης (σύνταξης). Δεν συνυπολογίζονται για τη συμπλήρωση των 40 ετών χρόνοι πραγματικής ασφάλισης που δεν λογίζονται ως συντάξιμοι (π.χ. λόγω υπαγωγής στις ρυθμίσεις του αρθρ. 8 παρ. 14 του ν. 2592/1999, όπως ισχύει).
- Χρόνος προαιρετικής ασφάλισης. Ο χρόνος προαιρετικής ασφάλισης που έχει διανυθεί και έχουν καταβληθεί οι αναλογούσες ασφαλιστικές εισφορές, σύμφωνα με τις προϊσχύουσες διατάξεις των εντασσόμενων στον ΕΦΚΑ φορέων, τομέων, κλάδων και λογαριασμών, καθώς και επί ΕΦΚΑ, σύμφωνα με τις διατάξεις της παρ. 2 του άρθρου 34 του ν. 4387/2016.
- Πλασματικοί χρόνοι ασφάλισης. Οι πλασματικοί χρόνοι του άρθρου 40 του ν. 2084/1992, της παρ. 18 του άρθρου 10 του ν. 3863/2010, του άρθρου 6 παρ. 12 και του άρθρου 17 του ν. 3865/2010 και των άρθρων 39, 40 και 41 του ν. 3996/2011, που έχουν αναγνωριστεί και εξαγοραστεί, καθώς και χρόνοι που έχουν προσμετρηθεί από προϋπηρεσία ή άλλη αιτία στους εντασσόμενους στον ΕΦΚΑ φορείς, τομείς, κλάδους και λογαριασμούς.
Στις περιπτώσεις που δεν έχει ολοκληρωθεί η εξαγορά τους, προσμετράται μόνο το τμήμα του χρόνου το οποίο έχει εξοφληθεί κατά την ημερομηνία υποβολής της αίτησης για υπαγωγή στη ρύθμιση της κοινοποιούμενης διάταξης. Δεν συνυπολογίζονται χρόνοι πλασματικοί που αναγνωρίζονται χωρίς εξαγορά (π.χ. χρόνος επιδότησης λόγω ασθένειας, χρόνος επιδότησης λόγω τακτικής ανεργίας κ.ά.).
Διαδοχική ασφάλιση
Για τη συμπλήρωση των χρονικών προϋποθέσεων και την απόκτηση του δικαιώματος δύναται να προσμετρηθούν χρόνοι που έχουν διανυθεί διαδοχικά (και όχι παράλληλα) σε περισσότερους του ενός φορέα, τομέα, κλάδο και λογαριασμό κύριας ασφάλισης.
Έναρξη δικαιώματος
Η έναρξη του δικαιώματος υπαγωγής στην παρούσα ρύθμιση αρχίζει από την πρώτη του επόμενου μήνα υποβολής σχετικής αίτησης.
Εισφορές
Για τον υπολογισμό των εισφορών επισημαίνονται τα εξής:
- Η ασφαλιστική εισφορά υπολογίζεται κατά τα γνωστά και μειώνεται κατά 50% μόνο ο κλάδος σύνταξης.
Οι εισφορές του κλάδου υγειονομικής περίθαλψης, καθώς και οι συνεισπραττόμενες εισφορές συνεχίζουν να καταβάλλονται εξ ολοκλήρου, εκτός αν συντρέχουν προϋποθέσεις εξαίρεσης.
- Στις περιπτώσεις πολλαπλής άσκησης μη μισθωτής δραστηριότητας και μισθωτής απασχόλησης (άρθρο 36 του ν. 4387/2016), η μείωση εφαρμόζεται στην εισφορά κλάδου σύνταξης μη μισθωτού.
- Στις περιπτώσεις πολλαπλής άσκησης μη μισθωτών δραστηριοτήτων, η μείωση εφαρμόζεται στο σύνολο της εισφοράς κλάδου σύνταξης.
Η μείωση δεν εφαρμόζεται σε εισφορά που αφορά σε ασφαλιστέο αγροτικό εισόδημα το οποίο εισφοροδοτείται με τις διατάξεις του άρθρου 40 του ν. 4387/2016.
- Η νέα διάταξη περί μείωσης εισφοράς κλάδου σύνταξης εφαρμόζεται σωρευτικά με τις διατάξεις του άρθρου 98 του ν. 4387/2016 (ΕΤΑΑ–ποσοστιαία μείωση με εισοδηματικά κριτήρια). Στις περιπτώσεις αυτές, η μείωση κατά 50% του κλάδου σύνταξης επέρχεται μετά από την εφαρμογή του άρθρου 98 του ν. 4387/2016 στον υπολογισμό της μηνιαίας εισφοράς.
- Για χρόνο ασφάλισης του οποίου οι ασφαλιστικές εισφορές έχουν ρυθμιστεί και καταβάλλονται μέσω δόσεων ρύθμισης, προσμετράται μόνο το τμήμα του χρόνου που έχει εξοφληθεί κατά την ημερομηνία υποβολής της αίτησης για υπαγωγή στη ρύθμιση της κοινοποιούμενης διάταξης.
Λήξη δικαιώματος
Λήξη του δικαιώματος επέρχεται με τη διακοπή ασφάλισης ή με υποβολή σχετικής αίτησης διακοπής του δικαιώματος από τον ασφαλισμένο. Το δικαίωμα λήγει στο τέλος του μήνα κατά τον οποίο επήλθε η διακοπή της ασφάλισης ή στο τέλος του μήνα που υποβλήθηκε σχετική αίτηση από τον ασφαλισμένο και μπορεί να ασκηθεί εκ νέου, χωρίς περιορισμό.
Διαδικασίες-Ενέργειες
- Η αίτηση υποβάλλεται στο περ/κό υποκατάστημα μη μισθωτού ΕΦΚΑ που υπάγεται ο ασφαλισμένος.
- Πραγματοποιείται ασφαλιστικός έλεγχος για τη συμπλήρωση των προαναφερόμενων προϋποθέσεων και εκδίδεται σχετική απόφαση.
- Οι εγκριθείσες αιτήσεις καταχωρούνται στη μηχανογραφική εφαρμογή «Ασφάλιση–Έσοδα» μη μισθωτών ΕΦΚΑ.
Honda: Αποκάλυψε το νέο CR-V στην έκθεση της Γενεύης
Η Honda αποκάλυψε την ευρωπαϊκή έκδοση παραγωγής του νέου CR-V στην Έκθεση Αυτοκινήτου της Γενεύης. Ξεχωρίζει για την ποιότητα στο εσωτερικό, την πολιτισμένη λειτουργία και την ευρυχωρία.
Στη νέα σχεδίαση εσωτερικού κυριαρχεί η οριζόντια έμφαση στη διάταξη του ταμπλό που δείχνει την καμπίνα πιο ευρύχωρη, τονίζοντας την αίσθηση πλάτους και αποπνέοντας μία αίσθηση δύναμης. Το ταμπλό φέρει δύο οθόνες 7 ιντσών, ενώ η διάταξη των χειριστηρίων είναι πιο συμμετρική, με μία ομάδα διακοπτών για τη διαχείριση του συστήματος A/C κάτω από την κεντρική οθόνη αφής.
Το νέο CR-V έχει ελαφρώς μεγαλύτερες εξωτερικές αναλογίες από τον προκάτοχό του, ενώ το μακρύτερο μεταξόνιο και το φαρδύτερο στήσιμο αποτελούν τη βάση για ένα αισθητά πιο ευρύχωρο εσωτερικό. Για πρώτη φορά, βενζινοκίνητες εκδόσεις του CR-V θα διατίθενται με δυνατότητα επιλογής επτά καθισμάτων. Στη περίπτωση αυτή, η 3η σειρά προσφέρει εξαιρετικό χώρο για τα πόδια και εύκολη πρόσβαση, καθώς και γωνία καθίσματος 101-μοιρών για εξασφαλισμένη άνεση των επιβατών στα μεγάλα ταξίδια. Η πρόσβαση στην 3η σειρά καθισμάτων είναι επίσης ιδιαίτερα άνετη, χάρη σε ένα φαρδύ άνοιγμα με χαμηλό ύψος σκαλοπατιού.
Το νέο CR-V θα διατίθεται με το υβριδικό σύστημα της Honda, Intelligent Multi Mode Drive που αποτελείται από ένα βενζινοκινητήρα 2.0 L i-VTEC κύκλου Atkinson και δύο ηλεκτροκινητήρες.
Παράλληλα, υπάρχει ένας βενζινοκινητήρας 1.5-L VTEC TURBO που προσφέρει ισχυρές επιδόσεις. Ο βενζινοκινητήρας και το υβριδικό σύστημα είναι FWD στάνταρ, αλλά και για τις δύο περιπτώσεις διατίθεται προαιρετικά η τελευταία γενιά τετρακίνησης.
Οι πρώτες παραδόσεις του Honda CR-V με βενζινοκινητήρα 1.5L VTEC TURBO αναμένονται φέτος το φθινόπωρο και τα υβριδικά μοντέλα θα ακολουθήσουν στις αρχές του 2019.
Mytilineos: Συνεργασία με την HC ESS3 Ltd για την κατασκευή νέου υβριδικού έργου αποθήκευσης ενέργειας
Η Mytilineos ανακοίνωσε την υπογραφή συμφωνητικού μεταξύ της θυγατρικής της, METKA EGN, με την HC ESS3 Ltd (εταιρεία που ιδρύθηκε από την επί χρόνια πελάτη της, Corylus Capital LLP, προηγουμένως γνωστή ως Hazel Capital) για τη μελέτη, προμήθεια και κατασκευή (EPC) ενός νέου υβριδικού έργου συστήματος αποθήκευσης ενέργειας (Energy Storage System - ESS), ισχύος 20 MW, στο Ηνωμένο Βασίλειο.
Σύμφωνα με την ανακοίνωση, πρόκειται για την τρίτη κατά σειρά σύμβαση της METKA EGN σε συνεργασία με την Corylus Capital και έπεται της επιτυχημένης ολοκλήρωσης του δεύτερου έργου ESS, ισχύος 30MW, το οποίο περιλαμβάνει τρεις υβριδικές εγκαταστάσεις σε διαφορετικές τοποθεσίες. Το εν λόγω έργο με τη σειρά του ακολούθησε ένα έργο ESS ισχύος 20 MW, που παραδόθηκε το πρώτο τρίμηνο του 2017. Η ΜΕΤΚΑ EGN έχει υλοποιήσει αυτά τα έργα βάσει συμβάσεων EPC και επιπροσθέτως πρόκειται να προσφέρει υπηρεσίες λειτουργίας και συντήρησης για όλες τις εγκαταστάσεις.
Ο Μπεν Γκεστ (Ben Guest), ιδρυτής, διευθύνων εταίρος της Corylus Capital και επικεφαλής της Gresham House New Energy, δήλωσε: «Έχουμε εμπιστευτεί τη METKA EGN για την παράδοση μίας σειράς πολύπλοκων υβριδικών έργων ESS σε απαιτητικά χρονοδιαγράμματα και είμαστε ευτυχείς που αυτό έχει αποτελέσει μεγάλη επιτυχία και για τις δύο πλευρές. Εκτιμούμε βαθύτατα τη μακρά συνεργασία μας με τη METKA EGN».
Ο Νίκος Παπαπέτρου, διευθύνων σύμβουλος της METKA EGN Ltd, ανέφερε: «Είμαστε πολύ ευχαριστημένοι που έχουμε την ευκαιρία να συνεχίσουμε τη μακρά συνεργασία μας με την Corylus Capital, με την οποία συνεργαζόμαστε από το 2013, ξεκινώντας με φωτοβολταϊκά έργα και τώρα με την από κοινού υλοποίηση αυτών των καινοτόμων έργων FFR».
Τα συγκεκριμένα έργα, καθώς και το υβριδικό έργο αποθήκευσης ηλιακής ενέργειας 57,6MWp/4,2MWh που ολοκληρώθηκε στο Πουέρτο Ρίκο το 2016 για τη Sonnedix, ενισχύουν το χαρτοφυλάκιο υβριδικών έργων της METKA EGN, εδραιώνοντάς την ως μία από τις κορυφαίες εταιρείες παγκοσμίως στον τομέα της αποθήκευσης ενέργειας και υβριδικών έργων.
Η METKA EGN είναι κοινή εταιρεία της MYTILINEOS και του Ομίλου ΕΓΝΑΤΙΑ, που εστιάζει στην ανάπτυξη και κατασκευή κοινωφελών έργων για τις παγκόσμιες αγορές ηλιακής ενέργειας και αποθήκευσης ενέργειας. Η εταιρεία εξυπηρετεί μεγάλους διεθνείς πελάτες, κυρίως στις αγορές της Ευρώπης, της Μέσης Ανατολής, της Κεντρικής Ασίας και της Αμερικής.
Η Corylus Capital, προηγουμένως γνωστή ως Hazel Capital LLP, πριν από την εξαγορά τής επιχειρησιακής μονάδας διαχείρισης κεφαλαίων της Hazel Capital από την Gresham House plc, αποτελεί κορυφαία εταιρεία στη διαχείριση και ανάπτυξη κεφαλαίων στην αγορά ανανεώσιμων πηγών ενέργειας του Ηνωμένου Βασιλείου. Σήμερα, η Corylus ολοκληρώνει το τελευταίο έργο της ESS (HC ESS3 Ltd), ενώ η ομάδα μετακινήθηκε στο σύνολό της στην Gresham House ως Gresham House New Energy, όπου συνεχίζει να αναπτύσσει και να διαχειρίζεται τα διάφορα χαρτοφυλάκια νέων ενεργειακών έργων.
Renault: Παρουσιάζει το όραμά της με το φουτουριστικό EZ-GO
Στην 88η έκθεση της Γενεύης η Renault αποκάλυψε το πρωτότυπο EZ-GO, το οποίο παρουσιάζει μια ολοκληρωμένη πρόταση για τις αστικές μετακινήσεις του μέλλοντος.
Πώς γίνεται; Μια παρέα πέντε φίλων, π.χ., που διασκεδάζουν, αποφασίζουν πως ήρθε η ώρα να επιστρέψουν στο σπίτι τους. Έτσι απλά μέσω της συσκευής του κινητού τους τηλεφώνου καλούν ένα ρομπο-ταξί, ένα όχημα που κινείται αυτόνομα και είναι σχεδιασμένο για το αστικό περιβάλλον.
Το όχημα μεταφέρει τον κάθε επιβάτη στο σπίτι του με απόλυτη ασφάλεια και άνεση. Το παραπάνω παράδειγμα αποτελεί μόνο μία από τις περιπτώσεις όπου οχήματα σαν το πρωτότυπο Renault EZ-GO θα μπορούσαν να εξυπηρετήσουν τους ανθρώπους στις πόλεις του μέλλοντος.
Το EZ-GO είναι ένα ηλεκτρικό αυτόνομο όχημα με μεγάλες δυνατότητες συνδεσιμότητας και σχεδιαστικά χαρακτηριστικά που του επιτρέπουν να είναι ιδιαίτερα πρακτικό και αποδοτικό.
Η πρόσβαση στο εσωτερικό γίνεται μέσω του ανοιγόμενου εμπρός μέρους και της ράμπας εισόδου, ενώ οι άνετες θέσεις σε σχήμα U και οι μεγάλες γυάλινες επιφάνειες είναι μερικά από τα στοιχεία που δημιουργούν το ιδανικό περιβάλλον για τις καθημερινές μετακινήσεις. Η ασφάλεια επίσης αποτελεί ένα από τα πλεονεκτήματα του EZ-GO με δεδομένο ότι η αυτόνομη οδήγηση έχει σαν αποτέλεσμα τη μείωση των ατυχημάτων.
Τράπεζα Πειραιώς: Παρούσα στην 5η έκθεση Food Expo 2018
Η Τράπεζα Πειραιώς συμμετέχει στην 5η έκθεση Food Expo 2018 που διοργανώνεται από τις 10 έως τις 12 Μαρτίου 2018 στο Metropolitan EXPO στα Σπάτα, 2 χλμ. μετά το Αεροδρόμιο Ελευθέριος Βενιζέλος.
Στον εκθεσιακό χώρο της Τράπεζας Πειραιώς (Hall 01 – Περίπτερο Α02/Β01), εξειδικευμένα στελέχη θα παρουσιάσουν υπηρεσίες, προϊόντα και λύσεις που απευθύνονται σε επιχειρήσεις και επαγγελματίες του τομέα της λιανικής τραπεζικής, καθώς και του αγροδιατροφικού τομέα.
Ειδικότερα θα παρουσιαστούν υπηρεσίες διαχείρισης των εισπράξεων και των πληρωμών των εμπορικών επιχειρήσεων, καθώς και χρηματοδοτικά προγράμματα που παρέχονται με προνομιακούς όρους.
Στις υπηρεσίες διαχείρισης εισπράξεων συγκαταλέγονται:
- Η διαχείριση των εισπράξεων εμπορικών επιχειρήσεων σε μετρητά μέσω της πρωτοποριακής υπηρεσίας Bank in Office, όπου μέσω της εγκατάστασης ενός καταθετικού μηχανήματος υψηλής τεχνολογίας στο χώρο της επιχείρησης οι πελάτες απολαμβάνουν την άμεση κατάθεση και διαθεσιμότητα των εισπράξεων στο λογαριασμό τους με ευελιξία και ασφάλεια. Με τον τρόπο αυτό η διαχείριση των χρηματικών εισπράξεων σε μετρητά μετατρέπεται από επισφαλής, χειρωνακτική και χρονοβόρα διαδικασία, σε ασφαλή, αυτοματοποιημένη και άμεση.
- Υπηρεσίες στον τομέα αποδοχής πληρωμών με κάρτες (acquiring) και ειδικότερα:
- POS Paycenter, ασύρματα και ενσύρματα τερματικά, με τα οποία η επιχείρηση προσφέρει στους πελάτες της τη δυνατότητα να πληρώνουν με κάρτες στο κατάστημά της (mini-market, εστιατόριο κ.λπ.).
Συγκεκριμένα, η επιχείρηση μπορεί να επιλέξει ανάμεσα σε ασύρματο τερματικό (mPOS) που αποτελεί την ιδανική λύση για τους επιχειρηματίες που κινούνται συνεχώς καθώς μπορούν να δέχονται πληρωμές μέσω κάρτας, όπου κι αν βρίσκονται μέσω του κινητού τους τηλεφώνου και της συσκευής mPOS, σε ePOS Paycenter για συναλλαγές μέσω ηλεκτρονικού καταστήματος, που δίνει τη δυνατότητα στην επιχείρηση να χειρίζεται τις εισπράξεις από το ηλεκτρονικό της κατάστημα (e-shop), με τον τρόπο που εξυπηρετεί καλύτερα τις ανάγκες της και τέλος σε vPOS Paycenter (Virtual POS) για να δέχεται η επιχείρηση πληρωμές μέσω τηλεφώνου.
- easypay POINT, όπου μέσω της τερματικής συσκευής POS η Τράπεζα προσφέρει τη δυνατότητα σε συνεργαζόμενες επιχειρήσεις να παρέχουν υπηρεσίες πληρωμών λογαριασμών στους πελάτες τους διαφόρων δικαιούχων οργανισμών (ρεύματος, τηλεφωνίας, ύδρευσης κ.ά.), καθώς και οφειλών Δημοσίου (βεβαιωμένες οφειλές, τέλη κυκλοφορίας) με χρήση μετρητών.
• IRIS 24/7 Payment, ένα νέο κανάλι είσπραξης για τις επιχειρήσεις μέσω κινητού τηλεφώνου που δίνει τη δυνατότητα είσπραξης των οφειλών τους μόνο με τη γνωστοποίηση του ΑΦΜ τους.
• Συναλλαγματικές προς Είσπραξη, όπου η Τράπεζα Πειραιώς αναλαμβάνει εξ ολοκλήρου τη συνολική διαχείριση των συναλλαγματικών της επιχείρησης, από τη φύλαξη μέχρι και την είσπραξή τους.
Στις υπηρεσίες τακτοποίησης πληρωμών και υποχρεώσεων για τις επιχειρήσεις συγκαταλέγονται:
- Εξερχόμενα εμβάσματα μέσω winbank για πληρωμές 24 ώρες το 24ωρο, εντός και εκτός Ελλάδας, με χαμηλό κόστος και τη μέγιστη δυνατή ασφάλεια.
- IRIS online payments για άμεσες πληρωμές που εξασφαλίζουν άμεση πίστωση του παραλήπτη με ακέραιο το ποσό της πληρωμής, χωρίς την επιβάρυνση των εξόδων της παραλήπτριας τράπεζας.
- Μαζικές πληρωμές μέσω αρχείου για τη διεκπεραίωση μεγάλου όγκου πληρωμών σε λογαριασμούς εντός της Τράπεζας Πειραιώς και σε τρίτες τράπεζες στην Ελλάδα και το εξωτερικό.
Φοιτήτριες στα Χανιά κρίθηκαν ύποπτες για κατασκοπεία
Από εκεί που δεν το περίμεναν έμπλεξαν δύο φοιτήτριες του Τμήματος Πολιτικών Μηχανικών του Πολυτεχνείου Κρήτης.
Οι δύο κοπέλες βρέθηκαν έξω από το στρατόπεδο Μαρκόπουλου και τράβηξαν φωτογραφίες για εργασία που τους είχε ανατεθεί.
Ο φρουρός της πύλης του στρατοπέδου θεώρησε ύποπτες τις κινήσεις τους με αποτέλεσμα οι δύο φοιτήτριες να οδηγηθούν στο αστυνομικό μέγαρο Χανίων, από όπου αποχώρησαν μετά την εξακρίβωση των στοιχείων τους.
ΕΦΚΑ: Ποιοι εξαιρούνται από τις διατάξεις που προβλέπουν διακοπή ή περικοπή των παροχών
Εγκύκλιο στην οποία διευκρινίζονται ποιες περιπτώσεις εξαιρούνται από τη διακοπή ή την περικοπή των παροχών που λαμβάνουν εξέδωσε ο Ενιαίος Φορέας Κοινωνικής Ασφάλισης (ΕΦΚΑ).
Σύμφωνα με την εγκύκλιο, οι εν λόγω διατάξεις αναφέρονται σε συνταξιούχους λόγω αναπηρίας, συνταξιούχους λόγω θανάτου και σε δικαιούχους προνοιακών άλλων επιδομάτων με αναπηρία που οφείλεται σε ψυχική πάθηση ή νοητική υστέρηση ή συμπαθολογία ψυχικής πάθησης και νοητικής υστέρησης, σε ποσοστό τουλάχιστον 50%, ανεξάρτητα από την ημερομηνία που απέκτησαν κάποια από αυτά τα δικαιώματα, οι οποίοι αναλαμβάνουν μισθωτή απασχόληση ή αυτοαπασχόληση με σκοπό την ψυχοκοινωνική αποκατάσταση και την κοινωνική επανένταξη.
Προβλέπεται, λοιπόν, ρητά ότι εξαιρούνται όσοι από τα ανωτέρω πρόσωπα αναλαμβάνουν εργασία -μόνιμη ή με σχέση ιδιωτικού δικαίου αορίστου χρόνου- σε φορέα της Γενικής Κυβέρνησης. Υπενθυμίζεται ότι το Μητρώο Φορέων Γενικής Κυβέρνησης είναι αναρτημένο στην κεντρική ιστοσελίδα της ΕΛΣΤΑΤ http://www.statistics.gr/el/statistics/-/publication/SELO8/.
Για τα πρόσωπα που εμπίπτουν στη διάταξη δεν εφαρμόζονται γενικές ή ειδικές διατάξεις που προβλέπουν διακοπή ή περικοπή των παροχών που λαμβάνουν (σύνταξη λόγω αναπηρίας ή λόγω θανάτου, προνοιακό ή άλλο επίδομα) ούτε επηρεάζεται η κρίση περί ανικανότητας για κάθε βιοποριστική εργασία από τα Κέντρα Πιστοποίησης Αναπηρίας (ΚΕΠΑ).
Πιστοποίηση
Η κρίση ότι τα ανωτέρω πρόσωπα αναλαμβάνουν μισθωτή απασχόληση ή αυτοαπασχόληση με σκοπό την ψυχοκοινωνική αποκατάσταση και την κοινωνική επανένταξη, πιστοποιείται με γνωμάτευση μονάδας ψυχικής υγείας του αντίστοιχου Τομέα Ψυχικής Υγείας και ισχύει για τρία έτη.
Η γνωμάτευση αυτή, που θα πρέπει να κατατίθεται στην αρμόδια περιφερειακή εκτελεστική υπηρεσία συντάξεων, ως προς την εφαρμογή του άρθρου 23, ισχύει από την ημερομηνία δημοσίευσης της διάταξης και μετά, δηλαδή από τις 13 Σεπτεμβρίου 2017, και καλύπτει το συγκριμένο χρονικό διάστημα που πιστοποιεί ότι η μισθωτή απασχόληση ή αυτοαπασχόληση έχει αναληφθεί με σκοπό την ψυχοκοινωνική αποκατάσταση και την κοινωνική επανένταξη.
Προκειμένου να διασφαλιστεί ότι η προσκομιζόμενη βεβαίωση έχει εκδοθεί από την αρμόδια, σύμφωνα με τη διάταξη, υπηρεσία, κοινοποιείται κατάλογος ΝΠΙΔ μη κερδοσκοπικού χαρακτήρα, που λειτουργούν ως μονάδες ψυχικής υγείας στο σύνολο της επικράτειας, όπως διατέθηκε από τη Γενική Διεύθυνση Υπηρεσιών Υγείας του υπουργείου Υγείας, η οποία επισημαίνει ότι η αναγραφόμενη ταχυδρομική διεύθυνση αντιστοιχεί στην έδρα των ΝΠΙΔ και όχι στο σημείο που λειτουργούν οι Μονάδες Ψυχικής Υγείας.
Υποχρέωση δήλωσης
Τα πρόσωπα που εμπίπτουν στη διάταξη διατηρούν την υποχρέωση πριν από την ανάληψη εργασίας ή αυτοαπασχόλησης να το δηλώσουν στον ΕΦΚΑ, στο Ενιαίο Ταμείο Επικουρικής Ασφάλισης & Εφάπαξ Παροχών (ΕΤΕΑΕΠ) και στις αρμόδιες υπηρεσίες πρόνοιας.
Συναφείς ισχύουσες διατάξεις
Υπενθυμίζεται ότι με τις διατάξεις του άρθρου 12 του Ν. 2716/1999 (Α΄96) προβλέπεται η σύσταση των Κοινωνικών Συνεταιρισμών Περιορισμένης Ευθύνης (Κοι.Σ.Π.Ε.), που αποβλέπουν στην κοινωνικο-οικονομική ενσωμάτωση και επαγγελματική ένταξη των ατόμων με σοβαρά ψυχοκοινωνικά προβλήματα και συμβάλλουν στη θεραπεία τους και στην εξασφάλιση κατά το δυνατόν της οικονομικής αυτάρκειάς τους.
Μέλη των Κοι.Σ.Π.Ε. μπορούν, μεταξύ άλλων, να γίνουν φυσικά πρόσωπα (ενήλικες ή ανήλικοι τουλάχιστον 15 ετών), τα οποία λόγω ψυχικής διαταραχής έχουν ανάγκη αποκατάστασης.
Τα ανωτέρω πρόσωπα-μέλη μπορούν να παρέχουν εργασία στους Κοι.Σ.Π.Ε., αμειβόμενα ανάλογα με την παραγωγικότητα και το χρόνο εργασίας τους. Εάν δεν λαμβάνουν σύνταξη γήρατος ή αναπηρίας ή επίδομα πρόνοιας ή επιδόματα επανένταξης ή οποιασδήποτε μορφής νοσήλιο ή παροχή, δεν χάνουν αυτές τις παροχές, αλλά αντιθέτως συνεχίζουν να τις εισπράττουν ταυτόχρονα και αθροιστικά με την αμοιβή τους από τον Κοι.Σ.Π.Ε.
Στο πλαίσιο αυτό προκύπτει περαιτέρω ότι η απασχόληση των μελών Κοι.Σ.Π.Ε., στο πλαίσιο του άρθρου 12 του νόμου αυτού δεν αποτελεί λόγο διερεύνησης της διατήρησης ή μη της ανικανότητας για κάθε βιοποριστική εργασία, όταν αυτή η ανικανότητα δημιουργεί δικαίωμα στη χορήγηση παροχών.
Petrogress: Επεκτείνει τις δραστηριότητές της στην αγορά της Νιγηρίας
Την επέκταση των δραστηριοτήτων της στην αγορά της Νιγηρίας, μέσω της δημιουργίας κοινοπραξίας με τη νιγηριανή εταιρεία A&E Petroleum, ανακοίνωσε η Petrogress.
Η ναυτιλιακή εταιρεία, συμφερόντων Χρήστου Τράιου, υπολογίζει ότι με αυτήν της την κίνηση θα ισχυροποιήσει την παρουσία της στις διεθνείς αγορές και συγχρόνως θα αυξήσει τα κέρδη της.
Η κοινοπραξία θα ονομάζεται P&A Nigeria Oil Co. Ltd. (PANOC) και θα έχει στόχο να συμμετάσχει σε επιχειρηματικές ευκαιρίες στον τομέα του πετρελαίου και του φυσικού αερίου στη Νιγηρία.
Egyptair: Η ταχύτερα αναπτυσσόμενη αεροπορική στην Αφρική
Η Egyptair, ο εθνικός αερομεταφορέας της Αιγύπτου και μέλος της STAR ALLIANCE, βραβεύθηκε με την τιμητική διάκριση της ταχύτερα αναπτυσσόμενης αεροπορικής εταιρείας στην αφρικανική ήπειρο από τον Διεθνή Αερολιμένα Αθηνών, με βάση τα στοιχεία του για την τακτική κίνηση των επιβατών μεταξύ της Αθήνας και των αφρικανικών χωρών.
Η Egyptair επιβραβεύθηκε για την επιτυχημένη αναπτυξιακή πορεία της κατά τη διάρκεια του προηγούμενου έτους, έχοντας αυξημένα ποσοστά επιβατικής κίνησης στα τακτικά δρομολόγιά της από και προς την Αθήνα.
Ο Περιφερειακός Διευθυντής της Egyptair για την Ελλάδα και την Κύπρο, κ. Salah Tawfik, ευχαρίστησε όλους τους εργαζομένους της εταιρείας για τη συνεισφορά τους στη βράβευση της εταιρείας, τονίζοντας ότι αυτή η διάκριση είναι το επιστέγασμα των προσπαθειών της EGYPTAIR να παρέχει στους επιβάτες της εξαιρετικές ταξιδιωτικές υπηρεσίες.
Η βράβευση πραγματοποιήθηκε στο πλαίσιο του φετινού 18ου Συνεδρίου Μάρκετινγκ Αεροπορικών Εταιρειών του Διεθνή Αερολιμένα Αθηνών, που επικεντρώθηκε στους υψηλούς ρυθμούς ανάπτυξης που σημείωσαν οι αεροπορικές εταιρείες, όπως ο αριθμός των επιβατών στις πτήσεις, τα υψηλότερα ποσοστά εσωτερικών πτήσεων, καθώς και η αύξηση της αγοράς στην Ευρώπη, στην Ασία και στη Μέση Ανατολή.
Aviva: Σχεδιάζει επέκταση σε Πολωνία και Τουρκία διαθέτοντας 670 εκατ. ευρώ για εξαγορές
Η αύξηση των κερδών που καταγράφηκε το 2017 δίνει στην Aviva τη δυνατότητα να πραγματοποιήσει επενδύσεις και,όπως φαίνεται, η βρετανική ασφαλιστική εταιρεία δεν θα αφήσει ανεκμετάλλευτη την ευκαιρία που της παρουσιάζεται.
Σύμφωνα με τον διευθύνοντα σύμβουλο, Μαρκ Ουίλσον, η Aviva εξετάζει προσεκτικά τις αγορές της Πολωνίας και της Τουρκίας προκειμένου να προχωρήσει σε εξαγορές και να επεκταθεί περαιτέρω στο εξωτερικό, όπου ήδη δραστηριοποιείται σε Γαλλία και Καναδά.
Η περσινή χρονιά ήταν άκρως επιτυχημένη με λειτουργικά κέρδη ύψους 3,1 δισ. λιρών, κυρίως χάρη στα πολύ καλά αποτελέσματά της στο Ηνωμένο Βασίλειο. Στον Καναδά, αντίθετα, η Aviva κατέγραψε ζημιά και μέσα στα πλάνα της για το 2018 είναι να αλλάξει τα δεδομένα.
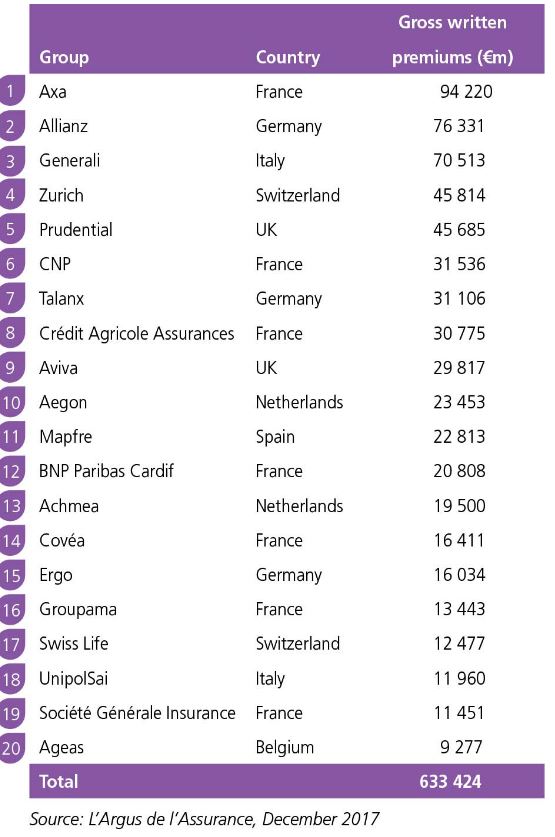
Οι 20 μεγαλύτερες ασφαλιστικές στην Ευρώπη για το 2016
Λίστα με τις είκοσι μεγαλύτερες ασφαλιστικές εταιρείες στην Ευρώπη, βάσει μικτών ασφαλίστρων, συμπεριλαμβάνεται στην έκθεση της Insurance Europe.
Όπως προκύπτει από την έκθεση, ο αριθμός των ασφαλιστικών που δραστηριοποιήθηκαν σε ευρωπαϊκές χώρες άγγιξε τις 3.500 και ήταν μειωμένος κατά 2,5% συγκριτικά με το 2015.
Σε ό,τι αφορά τη χώρα με τις περισσότερες εταιρείες, αυτή ήταν η Γερμανία με 534.
Πρώτη στη σχετική λίστα είναι η AXA, με δεύτερη την Allianz και τρίτη την Generali, ενώ την πεντάδα συμπληρώνουν οι Zurich και Prudential.
Ο Κ. Σπηλιωτόπουλος νέος Γ.Γ. Δημοσιονομικής Πολιτικής
Με απόφαση του Αλέξη Τσίπρα και τη σύμφωνη γνώμη του Ευκλείδη Τσακαλώτου, ο Κωνσταντίνος Σπηλιωτόπουλος αναλαμβάνει χρέη Γενικού Γραμματέα Δημοσιονομικής Πολιτικής, διαδεχόμενος τον Φραγκίσκο Κουτεντάκη, ο οποίος είναι πλέον επικεφαλής του Γραφείου Προϋπολογισμού της Βουλής.
Ο κ. Σπηλιωτόπουλος έχει διατελέσει αναπληρωτής προϊστάμενος της Γενικής Διεύθυνσης Μισθών του Γενικού Λογιστηρίου και είναι νυν συνταξιούχος του Ελληνικού Δημοσίου. Έως προσφάτως ασκούσε καθήκοντα άμισθου Ειδικού Συμβούλου στο Πολιτικό Γραφείο του αναπληρωτή υπουργού Οικονομικών Γιώργου Χουλιαράκη.
Ο κ. Σπηλιωτόπουλος θα παραμείνει στη θέση του μετακλητού προϊσταμένου της Γενικής Γραμματείας Δημοσιονομικής Πολιτικής του υπουργείου Οικονομικών μέχρι την παύση του με απόφαση του πρωθυπουργού, η οποία θα εκδοθεί εντός τριμήνου από την τοποθέτηση του επιλεγέντος στη θέση του Τομεακού Γραμματέα της Γενικής Γραμματείας Δημοσιονομικής Πολιτικής του υπουργείου Οικονομικών ή την κατάργηση της θέσης του κατά την αναμόρφωση της νομοθεσίας περί Κυβέρνησης και κυβερνητικών οργάνων.




ΡΟΗ ΕΙΔΗΣΕΩΝ
-
 Πειραιώς - Δείκτης Στεγαστικού Κλίματος: Προσδοκίες και αντιλήψεις των ελληνικών νοικοκυριών για την αγορά ακινήτων
-
Νέος Τεχνικός Διευθυντής στην ΕΥΡΩΠΗ Ασφαλιστική o κ. Μιχάλης Κολέτσος
-
Bioderma & Emmanouela Cosmetics δημιουργούν το Pink with Purpose Kit, για να ενισχύσουν το «Άλμα Ζωής»
-
Ferrari: Αύξηση 6% των εσόδων στο εννεάμηνο, στα 5,68 δισ. ευρώ
-
Κυβερνοεπίθεση σε κρεοπωλείο στην Κηφισιά – Ανέβασαν τη θερμοκρασία στους 150 βαθμούς
-
ΟΤΕ: Πρόταση του ΔΣ για επανεκλογή του Κώστα Νεμπή για νέα τριετή θητεία